باراغواي تُسقِط رئيساً… واليابان تُجمّد 128 بنكاً في دقائق: هل تسمع طرابلس صوت الإنذار قبل فوات الأوان؟
أسونسيون: انهيار بنك رقمي واحد يُجمّد مدخرات 2.9 مليون مواطن ويُطيح برئيس البلاد، في أزمة تكشف هشاشة النموذج المصرفي القائم على التمركز التقني الشديد.
ليبيا 24:
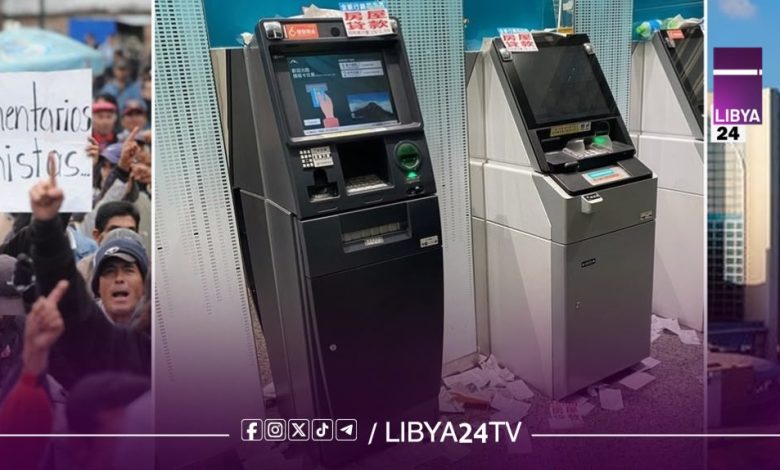
طوكيو: عطل واحد في معدات اتصال بمركز بيانات مشترك غرب اليابان يُعطّل 128 بنكاً تعاونياً و3430 وكالة وخدمات الصراف الآلي والتحويلات لساعات، في حادث يُعيد الجدل حول مخاطر البنية التحتية المصرفية الموحّدة.
عندما يسقط “المركز”: باراغواي واليابان تُعيدان تعريف المخاطر المالية… وليبيا أمام الاختبار
في غضون أسبوع واحد من نوفمبر 2026، قدّمت باراغواي واليابان — دولتان لا تجمعهما جغرافيا ولا مستوى تنموي واحد — الدرس الأكثر إلحاحاً في الاقتصاد النقدي المعاصر: النموذج المالي الذي يُروَّج له تحت راية “الرقمنة” و”الشمول المالي” و”محاربة الكاش” ليس مجرد أداة تحديث بريئة، بل بنية هشة قابلة للانهيار عند نقطة واحدة.
والسؤال الذي يفرض نفسه على طرابلس لم يعد “هل نرقمن؟” بل “كيف نرقمن دون أن نُسلّم مقدرات ملايين الليبيين لمركز واحد قد يسقط في دقيقة؟”
باراغواي: حين يصبح المودع رهينة رقمياً
في الثاني من نوفمبر 2026، وضع المصرف المركزي الباراغواياني بنك “أوينو” — أكبر بنك رقمي في البلاد — تحت إجراءات التسوية، بعد اكتشاف تراجع مؤشر ملاءمته المالية إلى أقل من نصف الحد الأدنى القانوني.
النتيجة كانت فورية وقاسية: تجميد حسابات نحو 2.9 مليون عميل، أي ما يقارب نصف سكان البلاد، وتعطّل السحب النقدي والبطاقات والوصول إلى الأرصدة، في بلد لا يتجاوز تعداده ستة ملايين نسمة.
مئات الآلاف من الأسر وجدت نفسها عاجزة عن شراء الطعام وتغطية نفقاتها اليومية.
التداعيات لم تتوقف عند البنك امتدت الأزمة إلى أسواق السندات وسعر صرف العملة المحلية، ثم إلى قمة السلطة السياسية: استقال الرئيس سانتياغو بينيا، وصوّت مجلس الشيوخ على عزله، وسط اتهامات بتضارب المصالح وعلاقات سابقة بالمجموعة المالكة للبنك.
لكن الجوهر الاقتصادي أعمق من فضيحة سياسية: بنك رقمي نما بسرعة، وتمركزت فيه ودائع ملايين البشر، وسقط في ليلة واحدة.
المودع الذي وثق في “الكفاءة الرقمية” اكتشف — متأخراً — أن ما يظنه رصيداً ملكاً له ليس في الحقيقة سوى وعد قابل للإلغاء بضغطة زر.
اليابان: الدولة المتقدمة ليست محصّنة
بعد ثلاثة أيام فقط، وفي مشهد يبدو وكأنه صياغة معدّلة لسيناريو باراغواي، تعرّضت اليابان لصدمة بنيوية مختلفة الشكل، لكنها متطابقة في الجوهر.
عند الساعة الواحدة والنصف بعد ظهر السادس من نوفمبر، تعطّلت معدات اتصال في “مركز غرب اليابان” الذي يديره “مركز شينكين المشترك” — البنية التحتية التي تخدم أكثر من 90% من البنوك التعاونية اليابانية (236 بنكاً من أصل 255) عبر مركزَي بيانات فقط: واحد للشرق وآخر للغرب.
خلال دقائق، فقد 128 بنكاً تعاونياً من منطقة توكاي إلى كيوشو القدرة على معالجة معاملات العملاء: توقفت الصرافات الآلية عن صرف النقود، وتعطّلت خدمات الشبابيك والخدمات المصرفية عبر الإنترنت، وتأخرت أو تعُلّقت عمليات الخصم المباشر والسحب التلقائي، في نحو 3430 وكالة.
السلطات نفت فرضية الهجوم السيبراني وأرجعت الحادث إلى “عطل في معدات الاتصال”، واستعادت الخدمات تدريجياً بحلول السابعة مساءً.
لكن الأهم ليس مدة العطل، بل ما كشفه: بنية تحتية موحّدة وفّرت كفاءة التكلفة، وأنتجت في المقابل هشاشة نظامية. عطل واحد في جهاز واحد أوصل 128 مؤسسة مالية إلى حالة من الشلل المؤقت.
التمركز: الجذر المشترك لأزمتين مختلفتين
ما جمع باراغواي واليابان ليس “سوء إدارة” عارضاً، بل منطق التمركز نفسه.
في باراغواي تمركزت الودائع في بنك رقمي واحد؛ وفي اليابان تمركزت البنية التحتية التشغيلية لشبكة كاملة في مركزَي بيانات.
النتيجة واحدة: عندما يُدار المال عبر نقاط قليلة مركزية، فإن أي صدمة — سواء كانت اختلاساً أو عطلاً تقنياً أو قراراً إدارياً خاطئاً — تتحول من حدث جزئي إلى كارثة عامة.
النظام المصرفي القائم على الاحتياطي الجزئي والتدخل المركزي لا يحتاج إلى “انهيار اقتصادي كلي” ليهتز؛ يكفيه أن يسقط حلقة واحدة في سلسلة طويلة.
وهنا يبرز الفارق الجوهري بين النقد الحر الموزّع والنقد الائتماني المركزي. الكاش، رغم كل ما يُقال عن “كلفته” و”مخاطره”، ظلّ تاريخياً أداة استقلال مالي للفرد: لا يحتاج إلى إذن من بنك، ولا إلى مركز بيانات، ولا إلى موظف يفتح “السيستيم” في الصباح.
استبداله الكامل بمنظومة رقمية مركزية لا يُلغي المخاطر، بل يعيد توزيعها: من مخاطر الحيازة الفردية المحدودة إلى مخاطر النظام الشامل.
والمفارقة أن “الشمول المالي” الذي يُفترض أن يحمي الفئات الهشة، قد ينتهي به الأمر إلى تحويلها من فئات “مستبعدة” إلى فئات “مجمّدة” — كما حدث لمتقاعدي باراغواي الذين وجدوا معاشاتهم محتجزة خلف شاشات سوداء.
ليبيا: بين ضرورة الرقمنة وخطر التمركز
ليبيا ليست بمعزل عن هذا النقاش مصرف ليبيا المركزي أطلق في يونيو 2025 الاستراتيجية الوطنية للشمول المالي 2025–2029، وفي ديسمبر من العام نفسه أعلن تبنّي مبادرة “صفر كاش 100” التي تستهدف قيادة مئة شركة كبرى نحو وقف التعاملات النقدية والتحول الكامل إلى المدفوعات الإلكترونية.
ووزارة التعليم والصحة والمواصلات أُلزمت باعتماد الدفع الإلكتروني ابتداءً من أغسطس 2025. المؤشرات الكمية تعكس تحولاً حقيقياً: المعاملات الإلكترونية تجاوزت 313 مليار دينار خلال 2025، ونمت بنسبة 75% مقارنة بالنصف الأول من 2024، وارتفعت نقاط البيع بنسبة 92%.
لا أحد يجادل في أن الاقتصاد الليبي — الذي يعاني أزمة سيولة مزمنة واعتماداً مفرطاً على النقد الورقي وضعفاً في الشفافية — يحتاج إلى تحديث منظومة المدفوعات.
لكن التجربتين الباراغوايانية واليابانية تطرحان سؤالاً وجودياً على هذا المسار: هل تُبنى الرقمنة الليبية على تنويع نقاط الفشل، أم على تمركز شبيه بما حدث في أسونسيون وطوكيو؟
الخطر ليس نظرياً إذا جرى الربط الكامل لرواتب القطاع العام والخدمات الأساسية والمدفوعات التجارية بمنظومة مركزية واحدة، أو بعدد محدود من مزوّدي الخدمة، فإن أي عطل تقني أو اختراق أو حتى قرار إداري خاطئ قد يُجمّد حياة ملايين الليبيين.
وإذا كانت البنوك الليبية تعمل أصلاً في بيئة تتسم بانقطاعات متكررة في الكهرباء والاتصالات، وبنية تحتية تقنية غير مكتملة، فإن نقل الاعتماد من الكاش إلى “الرقمي المركزي” دون طبقات احتياطية موزّعة لا يُعدّ تحديثاً، بل مضاعفة للمخاطر.
الدرس العملي الذي تقدمه باراغواي واليابان لطرابلس واضح: الرقمنة ليست شراً في ذاتها، لكنها تصبح كارثة مؤجلة حين تُبنى على افتراض أن “المركز لن يسقط أبداً”.
الحل ليس رفض التحديث، بل هندسته على أساس توزيع المخاطر: الاحتفاظ بالكاش كشبكة أمان قانونية، وتنويع البنية التحتية التقنية ومنع احتكارها في نقطة واحدة، ووضع أطر رقابية صارمة لملاءة المؤسسات المالية — خاصة الرقمية منها — قبل السماح لها باحتواء مدخرات الملايين، وإشراك المجتمع في التوعية بأن “الرصيد على الشاشة” ليس بالضرورة “مالاً في اليد” في لحظة الأزمة.
المال الذي لا تستطيع الوصول إليه إلا بمشيئة غيرك، حتى لو كان غيرك “نظاماً رقمياً متطوراً”، يظل مالاً معلّقاً على حبل.
وباراغواي واليابان — كلٌ بطريقته — قطعتا الحبل أمام أعين العالم. السؤال لليبيا: هل نتعلم من القطعتين قبل أن نضطر إلى تجربتهما؟